Donar dinero a un hijo en la Comunidad Valenciana: requisitos y errores que debes evitar
Por María Cristina Clemente Buendía en No es un día cualquiera, de À Punt Radio – Matí Directe.
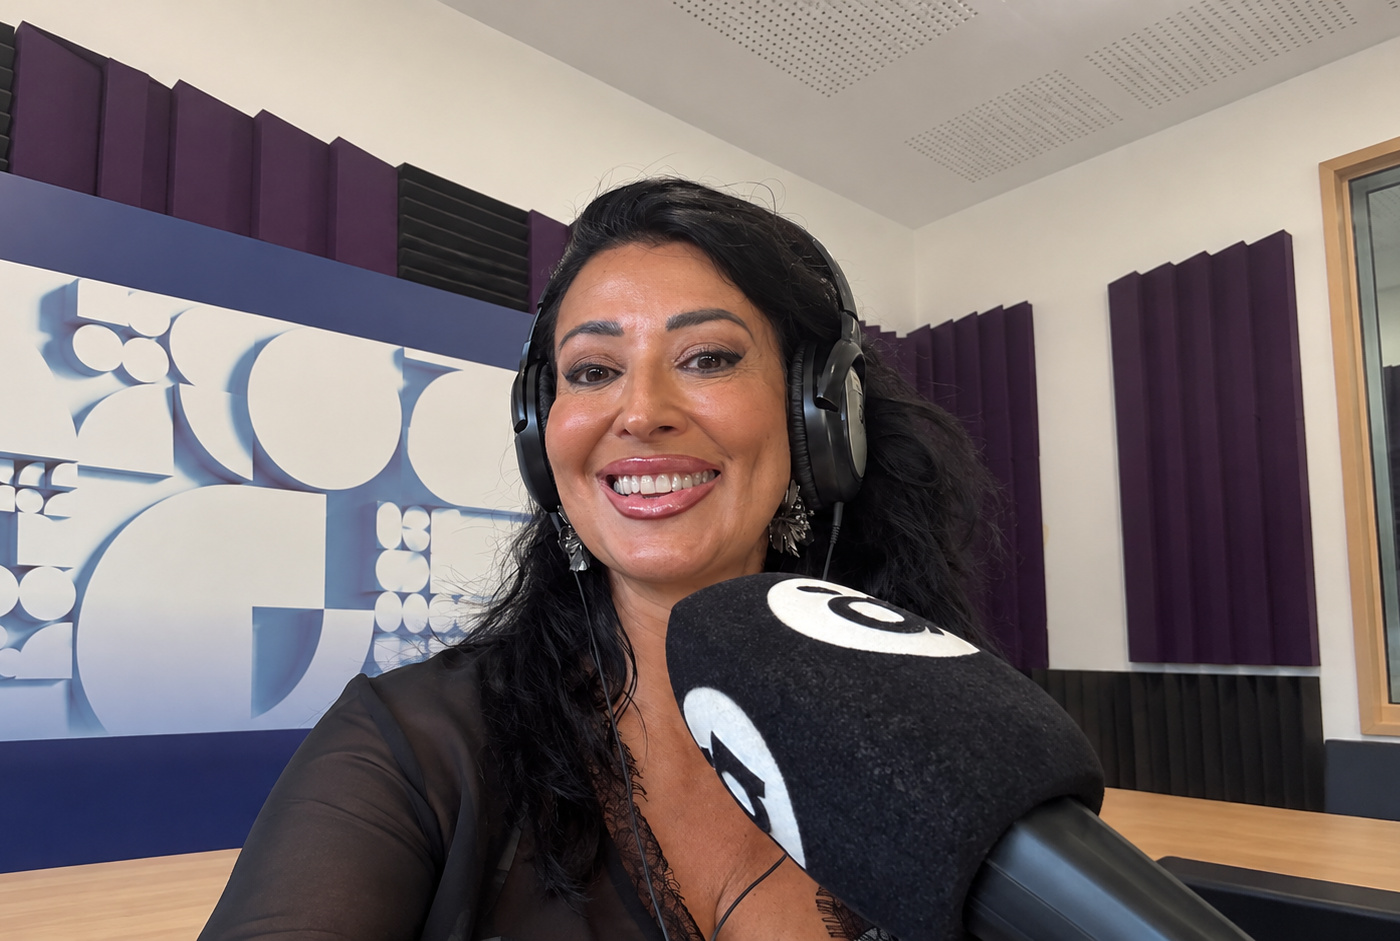
María Cristina Clemente Buendía explica en Matí Directe por qué una transferencia bancaria no resuelve por sí sola los trámites de una donación y cómo planificar la ayuda económica a los hijos.
Ayudar a un hijo a pagar la entrada de una vivienda, abrir un negocio o afrontar un proyecto personal es una decisión habitual en muchas familias. Sin embargo, antes de transferir el dinero conviene resolver tres cuestiones: si tendrá que devolverlo, qué obligaciones fiscales existen y cómo afectará esa entrega a la futura herencia.
La notaria María Cristina Clemente Buendía abordó estas dudas en su intervención en Matí Directe del 16 de septiembre de 2026. Su mensaje principal fue claro: cuando los padres entregan dinero de forma gratuita y sin exigir su devolución, la operación debe tratarse como una donación, no disfrazarse de préstamo.
A partir de su explicación, desarrollamos los aspectos que conviene conocer para donar dinero a un hijo en la Comunidad Valenciana, incluidos los matices que requieren más espacio del que permite una conversación radiofónica.
¿Basta con hacer una transferencia bancaria?
La transferencia acredita el movimiento del dinero, pero no sustituye la documentación de la operación ni la declaración del impuesto.
No es lo mismo entregar una cantidad como regalo que prestarla con obligación de devolución. Tampoco toda transferencia familiar es una donación: puede ser el reembolso de un gasto o responder a otra causa que deberá poder justificarse.
En una donación intervienen el donante, que entrega gratuitamente el dinero, y el donatario, que lo recibe y acepta.
Además, hay que distinguir la validez civil de la operación de sus requisitos fiscales. Una donación de dinero puede ser civilmente válida sin escritura pública, siempre que reúna los requisitos legales; otra cuestión es que, para acceder a determinados beneficios tributarios, deba documentarse de una forma concreta. El dinero y los inmuebles no tienen las mismas exigencias formales. Así se desprende de los artículos 632 y 633 del Código Civil.
Por eso, escribir «ayuda familiar» en el concepto de la transferencia no determina por sí solo su tratamiento jurídico.
¿Qué comunidad autónoma aplica sus impuestos?
No basta con que los padres vivan en Alicante o con firmar en una notaría valenciana.
En las donaciones de dinero entre residentes en España, dentro del régimen común, el punto de conexión es la residencia habitual del donatario. Para determinarla a efectos de este impuesto se considera, con carácter general, dónde ha permanecido más días durante los cinco años anteriores al devengo.
Por ejemplo, si los padres viven en Alicante y el hijo reside en otra comunidad, no debe darse por hecho que se aplicarán los beneficios valencianos. La ubicación de la futura vivienda tampoco sustituye esta regla cuando lo donado es dinero.
Los casos con no residentes o territorios forales necesitan un análisis específico. Estas reglas se recogen en los artículos 28 y 32 de la Ley 22/2009.
Beneficios fiscales valencianos: reducción y bonificación
Para hijos de 21 años o más, la reducción por parentesco es de 100.000 euros. Para menores de 21, se añaden 8.000 euros por cada año menos de esa edad, hasta un máximo de 156.000 euros. Se consideran las donaciones del mismo donante de los cinco años anteriores.
Además, existe una bonificación del 99 % de la cuota para las donaciones entre padres e hijos, sujeta a requisitos. No significa pagar el 1 % del dinero recibido: reducción y bonificación actúan en fases diferentes del cálculo.
Como regla general, se exige documento público dentro del plazo de declaración, origen de fondos justificado e identificación del medio de entrega. El plazo valenciano es un mes, no treinta días indistintamente. Véanse los artículos 10 bis, 12 bis y 12 ter de la Ley 13/1997.
Donaciones de hasta 4.000 euros: una excepción con condiciones
La reforma de 2026 permite sustituir el instrumento público, para estos beneficios fiscales en determinadas donaciones dinerarias, por documentación firmada digitalmente mediante un servicio de confianza cualificado.
El límite de 4.000 euros incluye las entregas entre el mismo donante y donatario de los tres años anteriores. No es una franquicia anual ni elimina la declaración del impuesto. También deben justificarse los fondos e identificarse los medios de entrega.
Por tanto, no basta con escanear un documento firmado a mano. La excepción documental tampoco convierte en inválidas las donaciones de mayor importe: lo que cambia es la forma exigida para disfrutar del beneficio fiscal. La modificación figura en la Ley 5/2026.
Donación o préstamo familiar: lo decisivo es la devolución
Durante la entrevista, Cristina Clemente advirtió de los riesgos de presentar como préstamo lo que realmente es un regalo.
Un préstamo entre familiares puede ser perfectamente legítimo, incluso sin intereses. Debe reflejar una obligación real de devolución, con condiciones claras, fechas y justificantes de los pagos. Los préstamos están exentos en la modalidad de transmisiones patrimoniales onerosas, sin que esa exención dispense de las obligaciones formales que correspondan. Puede consultarse el artículo 45.I.B.15 del texto refundido del ITP y AJD.
Por ejemplo, si una madre entrega dinero para que su hijo abra un negocio y ambos acuerdan que lo devolverá en cuotas, deben documentar ese compromiso y cumplirlo. Si desde el principio ninguno espera la devolución, llamarlo préstamo no cambia su verdadera naturaleza.
Tampoco debe afirmarse que cualquier préstamo familiar impagado se convierte automáticamente en una ganancia patrimonial no justificada. La calificación depende de los hechos y de las pruebas. Esta figura tributaria se refiere a bienes o derechos cuya tenencia o adquisición no se corresponde con la renta o el patrimonio declarados, conforme al artículo 39 de la Ley del IRPF.
La recomendación práctica es conservar tanto el contrato como la trazabilidad del dinero y documentar cualquier modificación posterior.
¿Qué preparar antes de acudir a la notaría?
Para facilitar el estudio de la operación, conviene reunir:
- Documentos de identidad de quienes entregan y reciben el dinero.
- Acreditación del parentesco, mediante certificados o documentación familiar.
- Información sobre la residencia fiscal del hijo y posibles cambios recientes.
- Justificante bancario de la entrega, si ya se ha realizado.
- Documentación sobre la procedencia de los fondos, como ahorros, venta de bienes o herencia.
- Antecedentes de otras donaciones entre las mismas personas.
- La voluntad respecto de la futura herencia: si la entrega debe tenerse en cuenta en el reparto.
Esta lista es orientativa. La notaría podrá solicitar documentación adicional según la cuantía, procedencia del dinero y circunstancias familiares.
Si aportan dinero ambos progenitores, también conviene aclarar a quién pertenecen los fondos y cuál es su régimen económico matrimonial. No debe deducirse la propiedad del dinero únicamente de los nombres que aparecen en la cuenta.
Si el dinero es para comprar una vivienda, consulta antes de pagar las arras
Una situación frecuente es que los padres abonen directamente la reserva o las arras del piso que comprará su hijo. Como explicó Cristina en el programa, el hecho de pagar al vendedor, en vez de transferir primero al hijo, no elimina la necesidad de analizar esa ayuda económica.
La recomendación es coordinar la entrega, su documentación y la compra antes de comprometer cantidades importantes. La escritura de compraventa y la documentación de la donación cumplen funciones distintas.
Si ya se ha realizado el pago, entrega a la notaría los justificantes y explica las fechas reales. No debe suponerse que el plazo fiscal queda suspendido simplemente porque el hijo aún no haya gastado el dinero: la aceptación y el devengo requieren analizar lo sucedido, no solo el uso posterior del saldo.
Por otro lado, recibir una donación sujeta al Impuesto sobre Sucesiones y Donaciones no supone tributar también por esa misma adquisición en el IRPF del hijo. Si los padres venden previamente acciones, fondos o un inmueble para obtener el dinero, esa venta puede tener su propia tributación. Son operaciones diferentes. Así resulta de los artículos 6.4 y 33 de la Ley del IRPF.
¿Se descontará el dinero de la futura herencia?
Esta fue una de las consultas de los oyentes. La respuesta exige hablar de colación: la toma en consideración de determinadas donaciones al repartir la herencia entre herederos forzosos que concurren a ella.
El donante puede dispensar expresamente de colacionar, pero esa dispensa no permite perjudicar la legítima de los demás. Una donación puede ser objeto de reducción por inoficiosa si excede los límites legales.
Además, dispensar de colación no equivale automáticamente a atribuir una mejora técnica. Conviene coordinar donación y testamento, atendiendo al derecho civil aplicable. Estas distinciones se apoyan en los artículos 825, 1035 y 1036 del Código Civil.
Hablar de ello al formalizar la entrega permite dejar clara la intención familiar y reducir incertidumbres futuras.
Añadir al hijo como cotitular no sustituye la donación
La intervención terminó con otra advertencia: aparecer como cotitular no convierte automáticamente a un hijo en propietario del saldo.
La facultad de operar frente al banco y la propiedad del dinero son cuestiones distintas. Si el objetivo es ayudar a los padres con recibos o banca electrónica, conviene estudiar una autorización. Si se quiere transmitir el dinero, habrá que documentar esa transmisión.
Escucha el programa en À Punt Radio – Matí Directe.
María Cristina Clemente Buendía explica en Matí Directe por qué una transferencia bancaria no resuelve por sí sola los trámites de una donación y cómo planificar la ayuda económica a los hijos.