Cómo acreditar que cuidas de una persona vulnerable y qué gestiones puedes realizar sin convertirte en cotitular de sus cuentas.
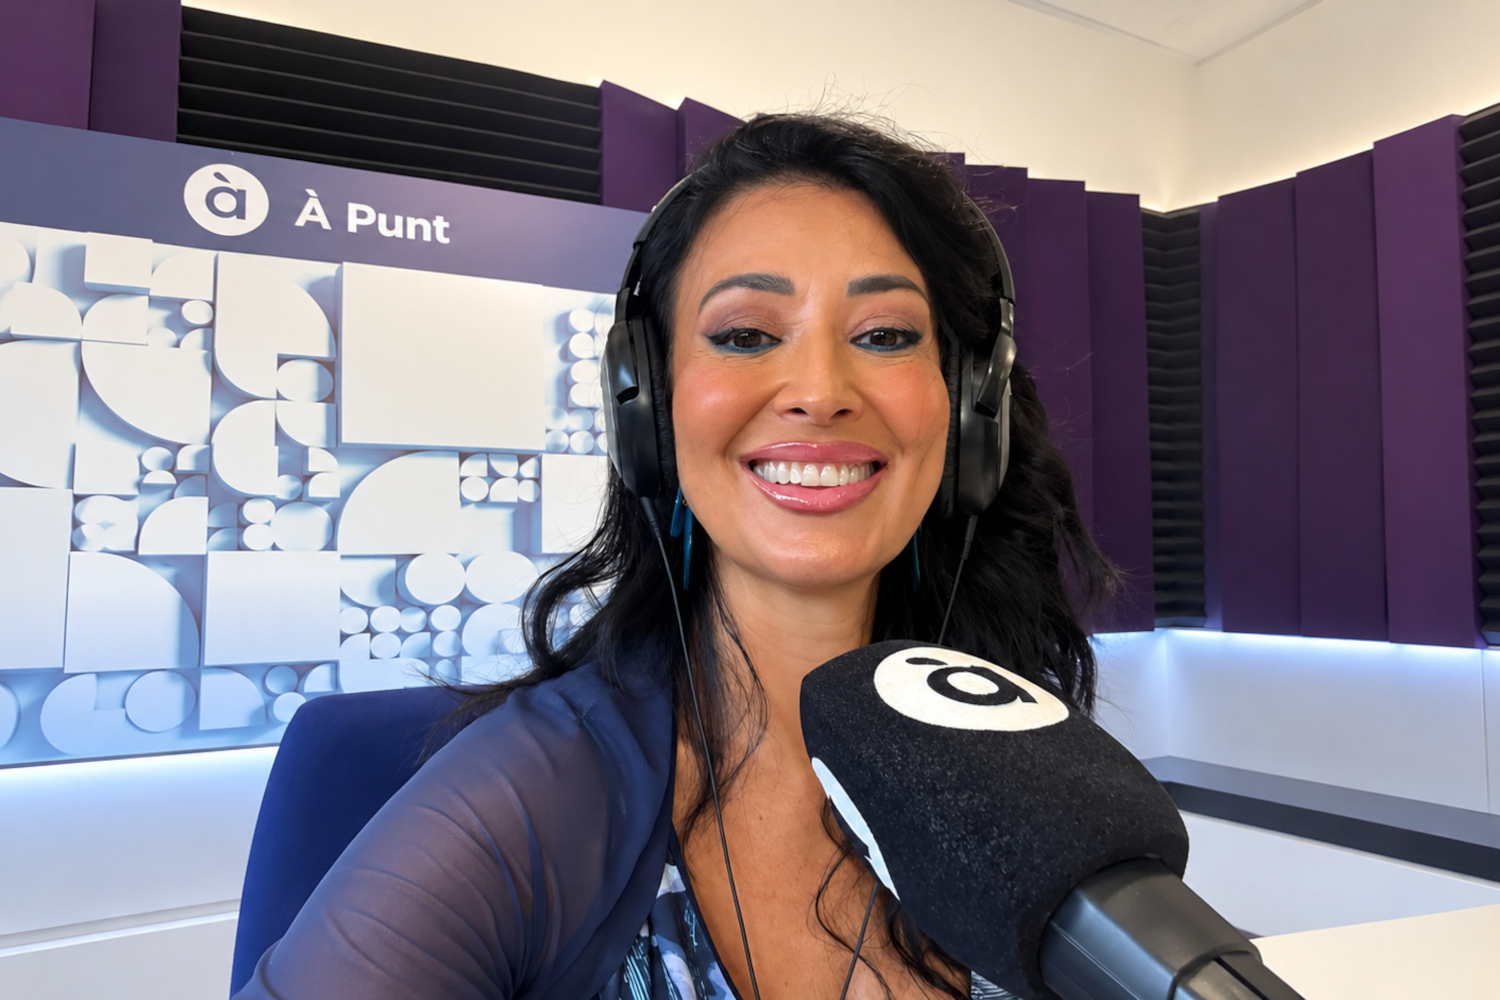
María Cristina Clemente Buendía explica en Matí Directe cómo funciona la guarda de hecho, cómo puede acreditarse ante bancos y administraciones y qué herramientas existen para proteger a una persona que necesita apoyo para gestionar su patrimonio y sus asuntos cotidianos.
¿Qué ocurre cuando una persona mayor empieza a necesitar ayuda para gestionar sus cuentas? ¿Puede un hijo pagar la residencia de su padre desde su cuenta bancaria? ¿Qué sucede con los padres de una persona con discapacidad intelectual cuando esta alcanza la mayoría de edad? ¿Es necesario acudir siempre a un juzgado?
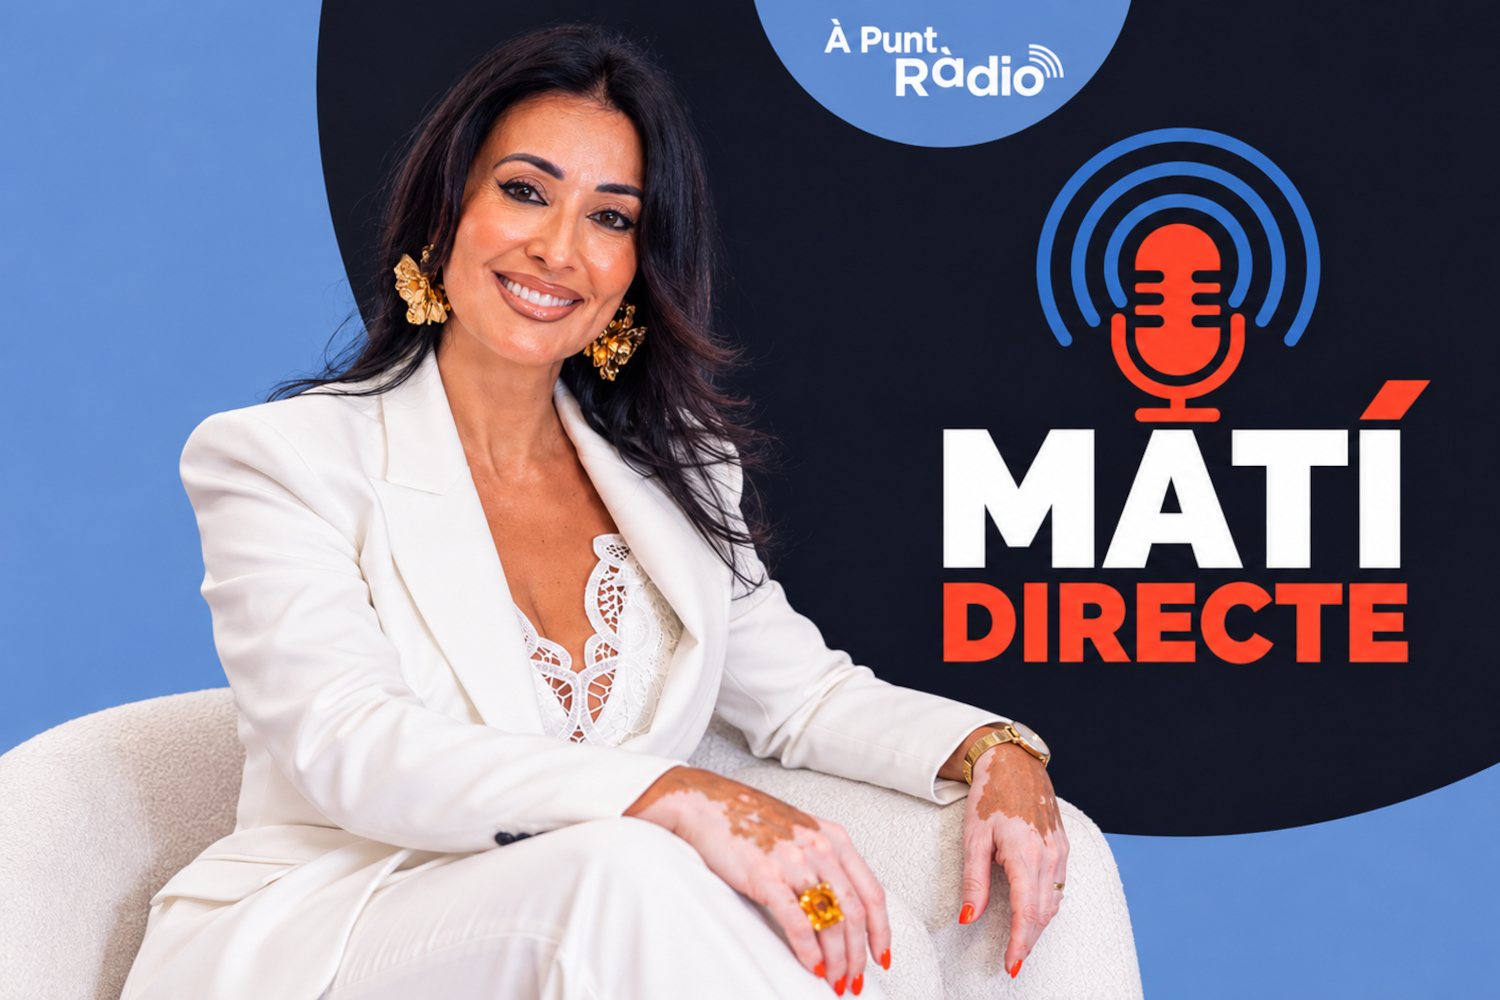
Estas fueron algunas de las cuestiones abordadas por María Cristina Clemente Buendía, notaria de Notaría Buendía en Alicante, durante su intervención del 14 de octubre de 2026 en Matí Directe, de À Punt.
La reforma introducida por la Ley 8/2021 cambió profundamente el sistema español de protección de las personas con discapacidad. La antigua idea de «incapacitar» a una persona dejó paso a un modelo basado en proporcionar únicamente los apoyos que necesite para ejercer su capacidad jurídica respetando su voluntad, deseos y preferencias.
En ese nuevo sistema han adquirido especial importancia dos figuras:
el poder preventivo, que permite organizar nuestra propia protección antes de necesitarla, y la guarda de hecho, que reconoce jurídicamente la ayuda que una persona ya presta en la práctica a otra.
¿Qué es un guardador de hecho?
El guardador de hecho es la persona que, sin haber sido necesariamente nombrada judicialmente, presta de manera real y continuada apoyo a otra persona que lo necesita.
Puede ser un hijo que ayuda diariamente a su padre con deterioro cognitivo, una sobrina que se ocupa de su tía de edad avanzada, un hermano o incluso otra persona del entorno próximo.
La característica fundamental es precisamente que la guarda surge de una realidad.
No es el notario quien convierte a alguien en guardador de hecho mediante una escritura ni es imprescindible que un juez lo nombre previamente.
El Código Civil establece que quien ya venga ejerciendo adecuadamente esa guarda puede continuar haciéndolo incluso cuando existan otras medidas de apoyo que no estén funcionando eficazmente.
Esta figura ha pasado de tener un carácter prácticamente provisional en el antiguo sistema a convertirse en una de las principales medidas de apoyo cuando funciona correctamente.
Durante el programa, una oyente explicó que cuidaba sola de su tía, una mujer mayor sin hijos, ocupándose de sus compras, visitas médicas y necesidades cotidianas. Cristina Clemente señaló que esa situación encaja precisamente en la figura de la guarda de hecho.
¿Cómo puedo demostrar que soy guardador de hecho?
Aquí aparece uno de los principales problemas prácticos.
La guarda de hecho existe porque existe la situación real de apoyo, pero precisamente por su carácter informal no siempre hay un documento único que permita demostrarla inmediatamente ante un banco, una administración o cualquier otra entidad.
Puede acreditarse mediante diferentes elementos.
Entre ellos pueden utilizarse documentos que demuestren la relación familiar, convivencia, asistencia continuada, informes de servicios sociales o sanitarios, testimonios del entorno y otras pruebas de que esa persona viene prestando realmente el apoyo.
El Banco de España recoge expresamente distintas vías de acreditación, entre ellas documentos firmados por el guardador y la persona apoyada, testimonios familiares o sociales e informes de servicios públicos.
Existe además una herramienta notarial especialmente útil:
El acta notarial de notoriedad de guarda de hecho
Mediante un acta de notoriedad, el notario puede valorar las pruebas aportadas y declarar notorio que una determinada persona viene ejerciendo la guarda de hecho de otra.
Es importante entender la diferencia.
El acta no crea la guarda de hecho.
La guarda ya existe porque esa persona viene prestando efectivamente el apoyo.
Lo que aporta el acta es un documento especialmente útil para acreditar esa realidad frente a terceros.
Durante Matí Directe, Cristina explicó que pueden recogerse las manifestaciones de la persona apoyada cuando pueda expresarlas, las del propio guardador, documentación familiar, médica o social y, cuando resulte conveniente, declaraciones de testigos.
La Fiscalía considera que el acta notarial no es obligatoria en todos los casos, aunque puede ser un medio especialmente idóneo porque permite concentrar en un único documento los elementos que acreditan la existencia de la guarda. Puede resultar particularmente útil cuando la propia persona apoyada tiene dificultades para expresar su voluntad.
¿Puede un guardador de hecho gestionar una cuenta bancaria?
Esta es probablemente una de las cuestiones que más problemas prácticos genera a las familias.
La respuesta es que el guardador de hecho puede realizar determinadas actuaciones bancarias destinadas a atender las necesidades cotidianas de la persona apoyada, dentro de los límites que establece la ley.
El Banco de España pone como ejemplos:
domiciliar una nómina o pensión;
domiciliar y pagar recibos;
atender gastos ordinarios;
abrir determinadas cuentas;
realizar disposiciones de escasa cuantía destinadas a cubrir necesidades básicas.
Esto resulta especialmente importante porque no debería ser necesario convertir al hijo, sobrino o cuidador en cotitular del dinero de la persona vulnerable simplemente para poder pagar sus gastos.
La titularidad del dinero debe seguir correspondiendo a quien realmente es su propietario.
La guarda de hecho sirve precisamente para proporcionar el apoyo necesario sin confundir ambos patrimonios.
La declaración responsable del guardador de hecho ante el banco
Una herramienta especialmente importante es la denominada declaración responsable.
La Fiscalía General del Estado, el Banco de España y las asociaciones bancarias han trabajado conjuntamente para facilitar la operativa bancaria de las personas con discapacidad mediante este tipo de mecanismos.
El documento permite identificar:
a la persona que necesita el apoyo;
al guardador de hecho;
la relación existente entre ambos;
la cuenta sobre la que se va a operar;
las actuaciones que podrá realizar el guardador;
los límites de disposición;
y los productos asociados a la cuenta.
Cuando sea posible, interviene también la propia persona apoyada, expresando su conformidad y recibiendo las explicaciones necesarias de manera accesible.
El objetivo es doble.
Por un lado, facilitar la vida cotidiana de las familias.
Por otro, establecer salvaguardas para evitar que alguien se aproveche de la vulnerabilidad de la persona titular de la cuenta.
En el programa, Cristina Clemente destacó precisamente la utilidad práctica de esta declaración responsable para concretar qué operaciones puede realizar el guardador.
¿Puede el guardador sacar todo el dinero, pedir un préstamo o hacer inversiones?
No.
Existe una diferencia fundamental entre las operaciones ordinarias necesarias para atender el día a día y aquellos actos que tienen una trascendencia patrimonial mucho mayor.
El guardador de hecho no dispone libremente del patrimonio de la persona apoyada por el simple hecho de cuidarla.
El Código Civil establece que cuando se requiere excepcionalmente una actuación representativa del guardador puede ser necesaria autorización judicial. Además, hay determinados actos especialmente relevantes para los que esa autorización resulta obligatoria.
La guía desarrollada para el ámbito bancario deja también fuera de la operativa ordinaria cuestiones como determinados préstamos, inversiones u operaciones económicas de especial trascendencia.
Por tanto, pagar recibos o atender los gastos cotidianos de una persona no es lo mismo que vender un inmueble, hipotecarlo o realizar una operación financiera importante.
Mi padre tiene Alzheimer pero todavía puede decidir: ¿qué podemos hacer?
Este fue otro de los casos planteados durante el programa.
Un oyente explicaba que su padre padecía una enfermedad degenerativa, pero todavía tenía plena capacidad para comprender lo que hacía y temían lo que pudiera ocurrir en el futuro.
Aquí entra en juego otra figura diferente: el poder preventivo.
Mientras una persona conserva la capacidad necesaria para comprender y decidir, puede acudir al notario y determinar anticipadamente quién quiere que la ayude o actúe en su nombre si en el futuro llega a necesitar apoyo.
El Código Civil contempla dos posibilidades especialmente interesantes.
Un poder que funciona desde ahora y continúa si en el futuro necesito apoyo
Una persona puede otorgar un poder ordinario incorporando expresamente una cláusula que establezca que no se extinguirá si posteriormente necesita medidas de apoyo.
Es la posibilidad prevista en el artículo 256 del Código Civil.
Un poder que solamente empezará a funcionar cuando necesite apoyo
También puede hacerse lo contrario.
La persona puede otorgar hoy el documento, mientras conserva todas sus facultades, pero determinar que el apoderado no podrá utilizarlo hasta que se produzca una determinada situación futura.
El propio otorgante puede establecer cómo deberá acreditarse que ha llegado ese momento, por ejemplo mediante los mecanismos médicos o notariales que se establezcan en la escritura.
Esta posibilidad está contemplada en el artículo 257 del Código Civil.
¿Hay que esperar a ser mayor para hacer un poder preventivo?
No.
El poder preventivo no está reservado exclusivamente a personas de edad avanzada ni a quienes ya hayan recibido el diagnóstico de una enfermedad.
Puede otorgarse mucho antes.
Durante el programa, Cristina Clemente puso el ejemplo de una persona de 40 o 50 años que decide organizar anticipadamente qué ocurriría si en el futuro una enfermedad o accidente le impidiera tomar determinadas decisiones.
Precisamente esa es la principal ventaja de esta herramienta:
permite elegir cuando todavía podemos elegir.
Cuando el deterioro cognitivo ha avanzado hasta impedir que la persona comprenda y manifieste válidamente su voluntad, puede ser demasiado tarde para otorgar ese poder.
¿Puede un hijo abusar de un poder preventivo?
Otorgar un poder preventivo exige una elevada confianza en la persona elegida.
Pero eso no significa que el documento tenga que entregar un poder ilimitado sin controles.
El Código Civil permite establecer en la propia escritura:
condiciones para utilizar el poder;
instrucciones concretas;
mecanismos de control;
medidas para evitar conflictos de intereses;
salvaguardas frente a posibles abusos;
sistemas de revisión;
e incluso formas específicas de extinción del poder.
Por ejemplo, puede permitirse que determinados hijos actúen individualmente para gestiones ordinarias y exigir la intervención conjunta de varias personas para operaciones especialmente importantes.
La escritura puede diseñarse como un auténtico traje a medida de la situación personal y familiar.
Eso es precisamente lo que Cristina destacó durante la entrevista: no existe obligación de elegir necesariamente a todos los hijos ni siquiera a un familiar. La persona puede escoger a quien realmente considere adecuado para ayudarla.
¿Qué sucede si el apoderado empieza a utilizar mal el poder?
La existencia de un poder preventivo tampoco significa que un abuso deba tolerarse.
Mientras conserve capacidad para hacerlo, el propio otorgante puede revocar el poder.
Cuando ya necesita apoyo y no puede hacerlo personalmente, la legislación contempla mecanismos judiciales para solicitar la extinción del poder si concurren circunstancias que justificarían apartar a la persona que está prestando ese apoyo.
Además, si una entidad bancaria detecta operaciones que parecen incompatibles con las necesidades habituales de una persona vulnerable, puede activar las salvaguardas correspondientes y poner los hechos en conocimiento de las autoridades competentes. La Fiscalía y las asociaciones bancarias han desarrollado precisamente estos mecanismos para prevenir abusos.
Tengo un hijo adulto con discapacidad: ¿sigo pudiendo hacer gestiones por él?
Otra consulta recibida en Matí Directe procedía de unos padres cuyo hijo de 22 años tenía una discapacidad intelectual severa y seguía dependiendo completamente de ellos.
Mientras era menor realizaban naturalmente todas las gestiones necesarias, pero al alcanzar la mayoría de edad surgía la duda de qué podían seguir haciendo legalmente.
La Ley 8/2021 modificó el antiguo sistema y eliminó figuras como la patria potestad prorrogada vinculada a la incapacitación judicial.
La prioridad actual es determinar qué apoyos necesita realmente la persona.
Cuando los padres continúan prestándole de manera efectiva esos apoyos, pueden estar actuando como guardadores de hecho.
En estos casos, un acta notarial de notoriedad puede resultar especialmente útil para acreditar frente a administraciones, bancos u otras instituciones quién viene prestando ese apoyo.
Será necesario valorar cada actuación concreta, porque las gestiones ordinarias y la solicitud de determinadas prestaciones no tienen el mismo régimen que una venta, una hipoteca u otros actos patrimoniales extraordinarios.
Poder preventivo y guarda de hecho no son lo mismo
Aunque ambas figuras tienen una finalidad de protección, parten de situaciones diferentes.
El poder preventivo responde a una decisión anticipada:
«Mientras puedo decidir, elijo quién quiero que me ayude si algún día lo necesito».
La guarda de hecho responde, en cambio, a una realidad existente:
«Esta persona ya me está ayudando en mi vida diaria y ejerce realmente ese apoyo».
Cuando existe la posibilidad de planificar anticipadamente, hacerlo puede evitar numerosas dificultades posteriores.
De hecho, el propio Código Civil da prioridad a las medidas voluntarias adoptadas por la persona y prevé que las medidas judiciales sean subsidiarias cuando las anteriores resulten insuficientes.
El testamento vital es una figura diferente
Durante Matí Directe también surgió una confusión bastante habitual entre el poder preventivo y las instrucciones previas o testamento vital.
No cumplen la misma función.
El poder preventivo está destinado a organizar quién prestará determinados apoyos y cómo podrán gestionarse cuestiones personales o patrimoniales cuando resulte necesario.
El testamento vital se centra fundamentalmente en decisiones sanitarias y médicas para situaciones en las que la persona ya no pueda expresar por sí misma su voluntad.
Como resumió Cristina Clemente durante el programa, son instrumentos diferentes que responden a necesidades distintas.
Preguntas frecuentes sobre la guarda de hecho
¿Necesito que un juez me nombre guardador de hecho?
No necesariamente.
La guarda de hecho surge de la situación real de apoyo. Si esa guarda funciona adecuadamente, el Código Civil le reconoce relevancia jurídica.
Otra cuestión es cómo demostrar su existencia ante un tercero.
¿Es obligatorio hacer un acta de notoriedad?
¿Puede un guardador de hecho pagar los recibos de la persona a la que cuida?
¿Puede vender su vivienda?
Una operación de esta importancia patrimonial no debe confundirse con la gestión cotidiana.
Cuando el guardador necesita actuar representativamente en actos de especial trascendencia puede ser necesaria autorización judicial.
¿Tengo que hacer a mi hijo cotitular de mi cuenta para que pueda ayudarme?
¿Puede hacerse un poder preventivo aunque tenga 40 años?
Sí.
Precisamente puede utilizarse como una medida de planificación anticipada frente a una enfermedad, accidente o futuro deterioro que haga necesario recibir apoyo.
¿Quién puede ser mi apoderado?
Planificar los apoyos antes de necesitarlos puede evitar muchos problemas
Una enfermedad neurodegenerativa, un accidente o simplemente el deterioro asociado a una edad muy avanzada pueden provocar que llegue un momento en el que necesitemos ayuda para gestionar determinados aspectos de nuestra vida.
El problema aparece cuando la familia empieza a buscar soluciones después de que la persona haya perdido la posibilidad de expresar adecuadamente su voluntad.
Como explicó María Cristina Clemente Buendía en Matí Directe, el ordenamiento jurídico ofrece hoy herramientas que permiten anticiparse y otras que reconocen jurídicamente los apoyos que ya funcionan en la práctica. La entrevista se centró precisamente en los poderes preventivos y la guarda de hecho como instrumentos para proteger el futuro y el bienestar familiar.
El poder preventivo permite decidir previamente quién queremos que nos ayude.
La guarda de hecho permite reconocer y facilitar el trabajo cotidiano de la persona que ya está proporcionando ese apoyo.
Y cuando es necesario acreditar esa situación frente a terceros, la intervención notarial puede aportar seguridad jurídica sin convertir automáticamente cada problema familiar en un procedimiento judicial.
En Notaría Buendía, en Alicante, podemos estudiar las circunstancias de cada persona y determinar qué instrumento resulta más adecuado: un poder preventivo, un acta para acreditar una guarda de hecho u otra medida de apoyo adaptada a sus necesidades.
Escucha el programa en À Punt Radio – Matí Directe.