Cuenta mancomunada, indistinta o autorizado: no todas funcionan igual cuando muere uno de sus titulares
¿Qué ocurre con una cuenta bancaria cuando fallece uno de sus titulares?
¿El banco bloquea todo el dinero? ¿Puede seguir utilizando la cuenta el marido o la mujer que continúa vivo? ¿Qué sucede si un hijo figuraba únicamente como autorizado? ¿Y los recibos de luz, agua o seguros que estaban domiciliados?
Son dudas que aparecen en un momento especialmente complicado para cualquier familia.
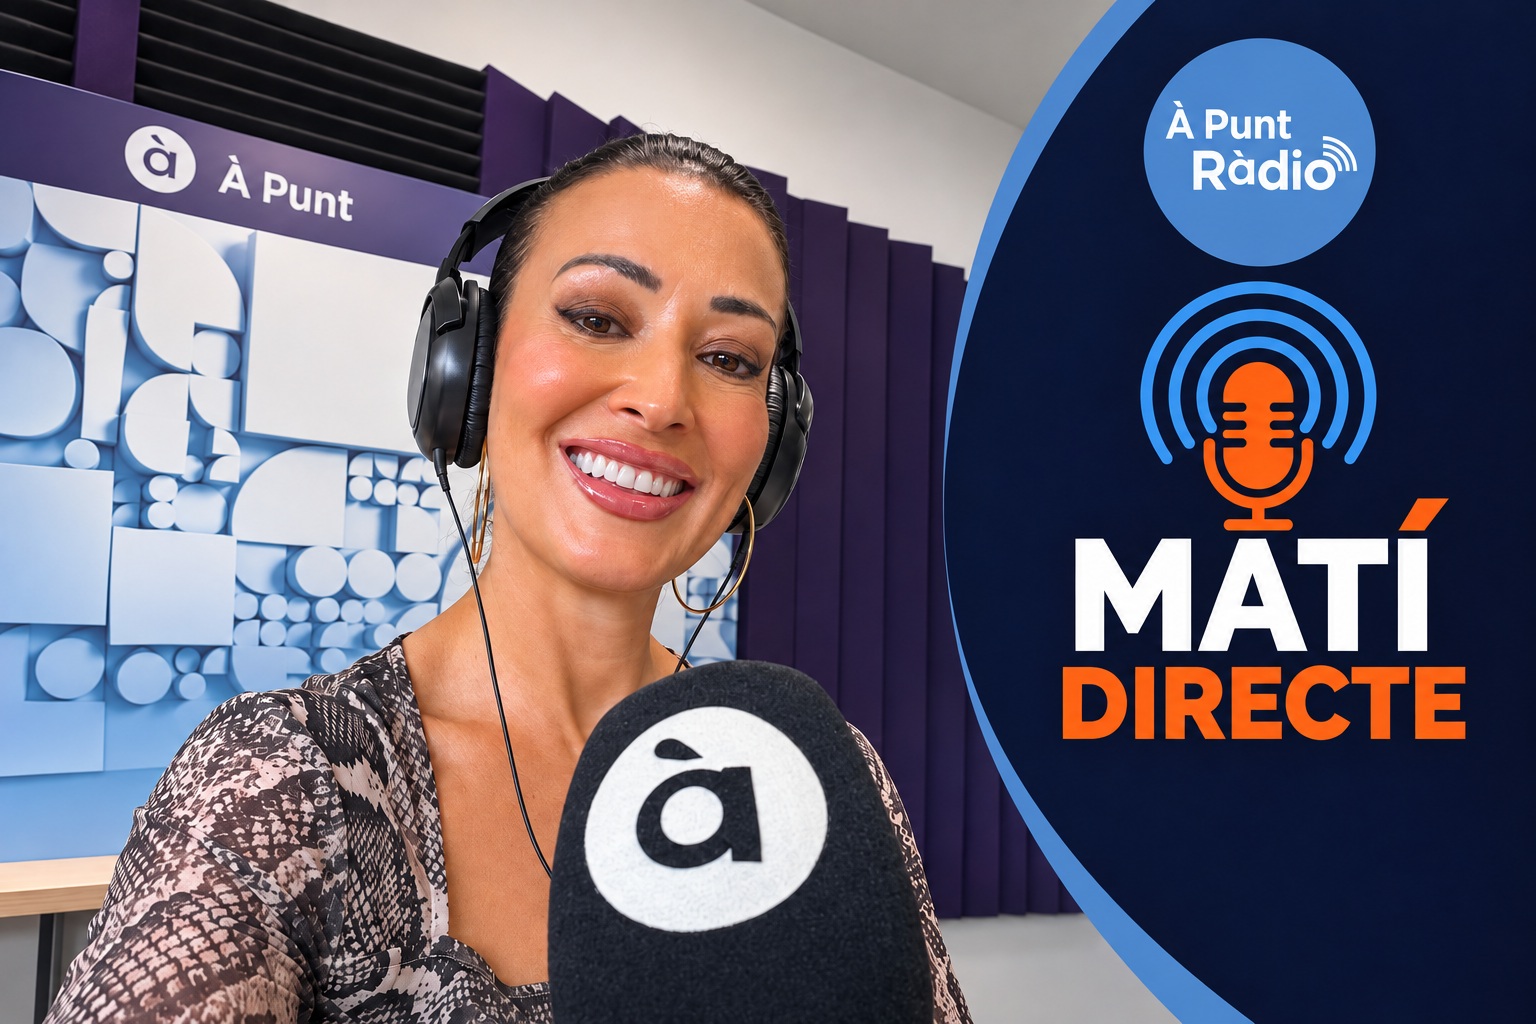
Durante su intervención del 18 de noviembre de 2026 en Matí Directe, de À Punt, María Cristina Clemente Buendía, notaria de Notaría Buendía en Alicante, abordó precisamente qué sucede con las cuentas bancarias después de un fallecimiento y por qué no conviene intentar buscar atajos antes de tramitar correctamente la herencia.
La primera cuestión que debemos entender es que no todas las cuentas compartidas son iguales.
Que aparezcan dos nombres en una cuenta no significa necesariamente que cada uno sea propietario de la mitad del dinero ni que ambos puedan continuar operando de la misma manera cuando uno fallece.
Lo primero: comunicar el fallecimiento al banco
Cuando fallece el titular de una cuenta bancaria, la entidad debe tener conocimiento del fallecimiento para poder aplicar las medidas correspondientes.
Es comprensible que algunas familias tengan miedo de comunicarlo porque piensan:
«En cuanto lo diga, el banco bloqueará todo el dinero».
Pero ocultar el fallecimiento o intentar retirar rápidamente los fondos antes de iniciar los trámites sucesorios puede generar problemas mucho mayores.
La actuación del banco dependerá de varios factores:
- si había un único titular;
- si había varios titulares;
- si la cuenta era mancomunada;
- si era indistinta o solidaria;
- o si la persona que operaba era simplemente autorizada.
¿Qué ocurre si el fallecido era el único titular?
Es el supuesto más sencillo de entender.
Si la persona fallecida era la única titular de la cuenta, quienes estaban autorizados para operar dejan de poder hacerlo tras el fallecimiento.
El banco bloqueará normalmente las tarjetas, las claves de banca electrónica y las posibilidades ordinarias de disposición para impedir que alguien retire fondos que ya forman parte de una herencia pendiente de determinar.
Eso no significa que todo movimiento de la cuenta se paralice necesariamente.
Existen operaciones destinadas a conservar el patrimonio hereditario que pueden seguir realizándose, como veremos después.
Pero ningún familiar puede continuar usando normalmente la cuenta simplemente porque conociera las claves o tuviera anteriormente autorización.
Ser autorizado no es lo mismo que ser titular
Esta diferencia es fundamental.
Imaginemos que un padre de edad avanzada tiene una cuenta exclusivamente a su nombre y autoriza a uno de sus hijos para que pueda ayudarle.
El hijo puede realizar determinadas operaciones mientras su padre vive porque actúa en nombre del titular.
Pero el dinero continúa perteneciendo al padre.
Cuando este fallece, esa autorización deja de producir efectos.
Por tanto, el hijo no puede argumentar:
«Yo siempre he podido sacar dinero de esta cuenta, así que puedo seguir haciéndolo».
No. La autorización estaba vinculada a la persona que la concedió.
Con el fallecimiento desaparece esa facultad y habrá que actuar ya conforme a las reglas de la sucesión.
¿Qué ocurre si la cuenta tenía dos titulares?
Aquí comienza la parte que suele generar más confusión.
Antes de responder debemos saber cómo podían disponer del dinero esos titulares.
Una cuenta con dos o más titulares puede tener, entre otros, dos sistemas principales:
Cuenta mancomunada o conjunta
Para realizar operaciones es necesaria la intervención conjunta de los titulares en los términos establecidos en el contrato.
Si fallece uno de ellos, el cotitular superviviente no puede simplemente ocupar su lugar y continuar operando como si nada hubiera sucedido.
Para disponer de los fondos será necesaria la intervención de los titulares supervivientes y de quienes sucedan al fallecido en sus derechos.
Cuenta indistinta o solidaria
Funciona de manera diferente.
Mientras los titulares viven, cualquiera de ellos puede realizar operaciones sin necesitar previamente la autorización de los demás.
Cuando fallece uno de los titulares, el superviviente puede continuar dando órdenes de disposición al banco, salvo que el contrato establezca otra cosa.
Esta diferencia entre cuenta mancomunada e indistinta resulta determinante después de un fallecimiento.
Poder sacar el dinero no significa ser propietario de todo
Aquí debemos introducir un matiz especialmente importante.
Una cosa es la facultad que tenemos frente al banco para operar con una cuenta y otra muy distinta determinar a quién pertenece realmente el dinero.
Imaginemos un matrimonio con una cuenta indistinta.
El hecho de que el marido o la mujer superviviente pueda continuar operando frente a la entidad bancaria no convierte automáticamente todo el saldo en suyo.
La propiedad real de los fondos dependerá de su origen y de las relaciones patrimoniales existentes entre los titulares.
Por ejemplo, habrá que estudiar:
- quién aportó el dinero;
- qué régimen económico matrimonial existía;
- si los fondos eran gananciales o privativos;
- si procedían de una herencia;
- o si existían otras circunstancias que permitan determinar su propiedad.
Por eso cotitularidad bancaria y propiedad del dinero no son sinónimos.
Este punto es especialmente importante para evitar conflictos entre el cotitular superviviente y los herederos.
¿El banco puede bloquear toda una cuenta compartida?
No debe aplicarse la misma solución automáticamente a todas las cuentas.
La propia configuración del contrato determina qué puede hacer cada titular.
En una cuenta mancomunada, el fallecimiento de uno de los titulares condiciona las disposiciones posteriores porque será necesaria la intervención correspondiente de los herederos.
En una cuenta indistinta, en cambio, el banco debe seguir atendiendo, con carácter general, las órdenes legítimas de los titulares supervivientes.
Esto no resuelve posteriormente una posible discusión sobre quién era el verdadero propietario del saldo.
Simplemente determina quién puede operar frente al banco.
¿Por qué el banco no entrega inmediatamente el dinero del fallecido?
Porque ese dinero forma parte de una sucesión.
La entidad debe asegurarse de quién tiene derecho a recibirlo y de que se han cumplido las obligaciones fiscales correspondientes antes de entregar los fondos hereditarios.
El banco puede tener responsabilidad subsidiaria respecto del Impuesto sobre Sucesiones si entrega indebidamente el dinero.
Por eso, para disponer de la parte correspondiente al fallecido, habrá que acreditar normalmente:
- la condición de heredero;
- la aceptación y adjudicación correspondiente;
- y el pago, exención o presentación del Impuesto sobre Sucesiones.
No se trata simplemente de una decisión del banco para dificultar la vida a los familiares.
Existe una obligación de proteger el patrimonio hereditario hasta determinar quién tiene derecho a recibirlo.
¿Cómo sabemos cuánto dinero tenía el fallecido el día de su muerte?
Será necesario solicitar a la entidad el certificado de posiciones del fallecido.
Este documento permite conocer cuál era la posición financiera que mantenía el cliente en esa entidad en la fecha del fallecimiento.
Puede incluir cuentas, depósitos y otros productos existentes.
Es especialmente importante porque permite realizar correctamente el inventario de la herencia y liquidar el Impuesto sobre Sucesiones.
Además, el Banco de España considera que la emisión del certificado de posiciones necesario para cumplir las obligaciones sucesorias no debe generar una comisión al heredero.
Otra cuestión diferente son determinadas comisiones que una entidad pueda tener previstas por la tramitación del expediente de testamentaría, sobre las que debe informar previamente.
¿Tengo que aceptar primero la herencia para conocer el saldo?
Esta cuestión tiene mucha importancia práctica.
Antes de decidir si queremos aceptar una herencia necesitamos conocer, en la medida de lo posible, qué bienes y qué obligaciones contiene.
Por eso los herederos pueden obtener determinada información bancaria antes de la adjudicación definitiva.
No tendría sentido obligar a alguien a aceptar una herencia a ciegas para poder averiguar después qué patrimonio contenía.
El Banco de España considera que los herederos deben poder conocer las posiciones del fallecido y determinada información relevante para valorar el caudal hereditario.
¿Qué documentos puede pedir el banco?
Dependerá de qué información estemos solicitando y de la situación concreta.
Habitualmente pueden ser necesarios:
- el certificado de defunción;
- el Certificado de Actos de Última Voluntad;
- la copia autorizada del testamento;
- o, si no existe testamento, la declaración de herederos.
Posteriormente, para entregar los fondos heredados, será necesario acreditar además la adjudicación correspondiente y la situación del Impuesto sobre Sucesiones.
Conviene distinguir, por tanto, entre pedir información sobre el patrimonio del fallecido y retirar o adjudicarse ese patrimonio.
No son el mismo trámite.
Mi padre ha fallecido y no sabemos en qué bancos tenía cuentas
Este fue otro de los problemas planteados durante el programa.
En algunas familias todos conocen perfectamente dónde tenía el fallecido sus ahorros.
En otras ocurre exactamente lo contrario.
La persona gestionaba sola sus finanzas, tenía varias cuentas o productos y nunca explicó a sus familiares con qué entidades trabajaba.
En España no existe en el Banco de España un registro general donde los herederos puedan consultar todas las cuentas bancarias del fallecido.
Sin embargo, es posible dirigirse a la Administración Tributaria para obtener información sobre los rendimientos financieros que las entidades hubieran comunicado a nombre del fallecido.
Esa información puede permitir identificar con qué bancos o entidades financieras mantenía productos y, posteriormente, solicitar a cada uno de ellos los correspondientes certificados.
¿Qué pasa con los recibos domiciliados si la cuenta está bloqueada?
Esta es una de las dudas más prácticas.
Ha fallecido el titular y todavía estamos recopilando certificados, buscando el testamento o preparando la escritura de herencia.
Pero mientras tanto continúan llegando:
- la luz;
- el agua;
- el seguro de la vivienda;
- los impuestos;
- la comunidad;
- o determinadas facturas necesarias para conservar los bienes.
¿Se devuelve todo?
No necesariamente.
Las buenas prácticas bancarias permiten continuar atendiendo determinadas domiciliaciones ordenadas previamente por el fallecido cuando están relacionadas con el mantenimiento y conservación de la herencia.
Así se evita que, mientras los herederos solucionan los trámites, la vivienda se quede sin suministros o comiencen a acumularse recargos innecesarios.
Por tanto, bloquear la disposición ordinaria de una cuenta no significa necesariamente dejar de pagar todos los recibos.
¿Puede utilizarse el dinero del fallecido para pagar el Impuesto de Sucesiones?
Sí.
Esta es una cuestión que genera una paradoja bastante habitual:
«Necesito pagar el Impuesto de Sucesiones para recibir el dinero, pero precisamente el dinero para pagar el impuesto está dentro de la cuenta del fallecido».
La normativa contempla este problema.
Existen mecanismos que permiten utilizar fondos depositados a nombre del causante para atender el pago del propio Impuesto sobre Sucesiones cuando se cumplen los requisitos correspondientes.
Por eso no es necesario incluir en el testamento ninguna supuesta “cláusula de libre disposición” para conseguirlo.
Esa cuestión ya ha sido tratada específicamente por Notaría Buendía y no conviene convertirla en la intención principal de esta nueva entrada.
Lo importante aquí es saber que el bloqueo bancario no significa necesariamente que tengamos que conseguir por nuestros propios medios todo el dinero para pagar el impuesto.
¿Puedo sacar dinero antes de que fallezca mi familiar para evitar problemas?
Aquí debemos ser especialmente prudentes.
Cuando el estado de salud de una persona empeora puede aparecer la tentación de «adelantar» el problema:
«Vamos sacando el dinero ahora y así después no estará bloqueado».
O incluso:
«Así habrá menos dinero en la herencia y pagaremos menos impuestos».
Este tipo de actuaciones puede producir exactamente el efecto contrario.
La Ley del Impuesto sobre Sucesiones contiene determinadas presunciones por las que pueden incorporarse al caudal hereditario bienes que pertenecieron al fallecido durante el año anterior a su muerte, salvo que pueda acreditarse adecuadamente su destino.
Si existieron gastos reales para cuidar a la persona —residencia, asistencia, necesidades médicas, mantenimiento u otros desembolsos justificados— podrán acreditarse.
Pero vaciar una cuenta simplemente para intentar evitar la tributación sucesoria puede provocar comprobaciones de Hacienda y problemas adicionales.
Notaría Buendía dispone ya de una entrada específica sobre los riesgos de retirar dinero antes del fallecimiento, por lo que ese tema debe mantenerse separado de esta noticia.
Retirar dinero también puede afectar a la aceptación de la herencia
Existe otro riesgo.
Realizar determinados actos sobre los bienes hereditarios puede tener consecuencias respecto de la aceptación de la herencia.
En algunos supuestos, comportarse como propietario de los bienes puede considerarse una aceptación tácita.
Y determinadas conductas de ocultación o sustracción de bienes hereditarios pueden tener consecuencias todavía más graves para quien posteriormente pretende renunciar.
Por tanto, si existen dudas sobre deudas o sobre si interesa aceptar la herencia, no conviene disponer precipitadamente de los fondos.
Primero debe estudiarse la situación.
¿Qué ocurre si la herencia tiene deudas?
Esta cuestión explica por qué es tan importante obtener información bancaria antes de tomar decisiones.
Una herencia no está formada únicamente por activos.
También puede contener:
- préstamos;
- avales;
- deudas tributarias;
- obligaciones empresariales;
- o cualquier otro pasivo del fallecido.
¿Qué diferencia hay entre titular, cotitular y autorizado?
Es una distinción que conviene tener muy clara.
Titular
Es una de las personas que figura como parte del contrato bancario.
Puede existir un único titular o varios.
Cotitular
Es otro titular de esa misma cuenta.
Pero que dos personas sean cotitulares no determina automáticamente qué porcentaje del dinero pertenece realmente a cada una.
Autorizado
Puede realizar las operaciones que el titular le haya permitido, pero actúa en nombre de este.
No se convierte por ello en propietario del saldo y su autorización deja de funcionar cuando fallece el titular que la concedió.
Esta diferencia explica muchos de los problemas que aparecen cuando fallece una persona mayor que tenía a uno de sus hijos como autorizado.
Un ejemplo: matrimonio con cuenta indistinta
Imaginemos un matrimonio que mantiene una cuenta bancaria indistinta.
Ambos son titulares y cualquiera puede realizar operaciones.
Fallece uno de ellos.
Desde el punto de vista de la operativa bancaria, el superviviente puede continuar dando determinadas órdenes conforme al régimen de disposición de la cuenta.
Pero eso no significa que automáticamente se convierta en propietario de todo el saldo.
Para determinar qué parte pertenecía realmente al fallecido y, por tanto, qué parte entra en su herencia, habrá que analizar el origen del dinero y, en su caso, el régimen económico matrimonial.
Es la diferencia entre poder disponer y ser propietario.
Otro ejemplo: padre titular e hijo autorizado
Un padre vive solo y autoriza a su hija para que pueda pagar recibos y retirar dinero cuando lo necesita.
La cuenta está únicamente a nombre del padre.
Cuando este fallece, la hija deja de poder operar como autorizada.
Aunque durante años haya gestionado perfectamente la cuenta, desde ese momento los fondos pasan a integrarse en la sucesión y deberán seguirse los trámites correspondientes.
No puede continuar utilizando la tarjeta o la banca electrónica como si la autorización siguiera vigente.
Preguntas frecuentes sobre cuentas bancarias después de un fallecimiento
¿El banco bloquea la cuenta automáticamente cuando alguien muere?
¿Si somos dos titulares puedo seguir usando la cuenta?
¿Si soy autorizado puedo seguir retirando dinero?
¿Ser cotitular significa que la mitad del saldo es mía?
¿Los recibos de luz y agua dejan de pagarse?
¿Puedo pedir al banco el saldo antes de aceptar la herencia?
¿El certificado de posiciones bancarias tiene coste?
¿Puedo pagar el Impuesto de Sucesiones con el propio dinero de la cuenta?
¿Existe una cláusula que tenga que poner en el testamento para poder utilizar ese dinero?
Una cuenta compartida no evita tener que ordenar la herencia
Las cuentas bancarias parecen sencillas mientras todos sus titulares están vivos.
El problema aparece cuando fallece uno de ellos.
Entonces descubrimos que palabras como titular, autorizado, mancomunada, solidaria o indistinta tienen consecuencias muy concretas.
Como explicó María Cristina Clemente Buendía en Matí Directe, ante un fallecimiento lo más importante es no buscar atajos.
Hay que comunicar la situación, identificar correctamente qué tipo de cuenta existía, determinar qué fondos pertenecían al fallecido y realizar los trámites sucesorios y fiscales correspondientes.
Y, sobre todo, debemos recordar una idea: poder operar con una cuenta bancaria no equivale necesariamente a ser propietario del dinero que contiene.
En Notaría Buendía, en Alicante, podemos ayudarte a determinar la documentación necesaria, obtener certificados sucesorios, localizar el testamento y preparar la aceptación y adjudicación de la herencia para poder gestionar posteriormente las cuentas y demás bienes del fallecido.
Escucha el programa en À Punt Radio – Matí Directe.